KabarMakassar.com -- Pemerintah sedang menyiapkan plafon pembiayaan sebesar Rp10 triliun pada tahun 2026 untuk pembiayaan berbasis kekayaan intelektual bagi usaha mikro, kecil, dan menengah (UMKM), khususnya yang bergerak di sektor ekonomi kreatif.
Kebijakan ini menjadi perkembangan penting dalam cara melihat aset usaha. Selama ini, akses pembiayaan UMKM lebih banyak bertumpu pada aset berwujud seperti tanah, bangunan, atau kendaraan.
Melalui pembiayaan berbasis kekayaan intelektual, aset yang tidak kasatmata seperti merek, hak cipta dan paten mulai ditempatkan sebagai bagian dari kekayaan ekonomi yang dapat mendukung akses terhadap pembiayaan.
Hal ini sebagaimana ditegaskan Pemerintah bahwa plafon kredit pembiayaan berbasis kekayaan intelektual tahun ini telah ditetapkan sebesar Rp10 triliun.
Skema tersebut merupakan hasil kolaborasi Kementerian Hukum, Kementerian UMKM dan Kementerian Ekonomi Kreatif, dengan penyesuaian regulasi sektor jasa keuangan agar dapat disalurkan oleh perbankan, termasuk bank-bank Himbara.
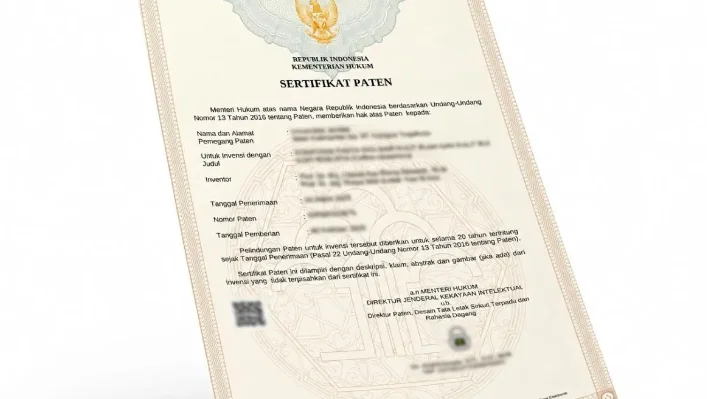
Sertifikat kekayaan intelektual seperti hak cipta, merek dagang dan paten dapat menjadi agunan atau kolateral dalam memperoleh pembiayaan.
Namun, angka Rp10 triliun tersebut perlu dipahami secara tepat. Nilai tersebut merupakan plafon pembiayaan atau kredit, bukan dana hibah yang dibagikan kepada UMKM dan bukan pula uang yang seluruhnya dikelola Kementerian Hukum.
Pemerintah melalui lembaga keuangan akan menyalurkan pembiayaan kepada pelaku usaha yang memenuhi persyaratan. Dengan demikian, kebijakan ini pada dasarnya adalah upaya memperluas pilihan sumber pembiayaan dengan memanfaatkan nilai ekonomi kekayaan intelektual.
Legalitas modal
Gagasan tersebut sebenarnya bukan kebijakan yang muncul secara tiba-tiba. Pemerintah telah memiliki landasan hukum melalui Peraturan Pemerintah Nomor 24 Tahun 2022 tentang Peraturan Pelaksanaan Undang-Undang Nomor 24 Tahun 2019 tentang Ekonomi Kreatif.
Regulasi tersebut mengatur fasilitasi pembiayaan berbasis kekayaan intelektual dan membuka ruang bagi kekayaan intelektual menjadi objek jaminan utang. Pelaku ekonomi kreatif yang mengajukan pembiayaan setidaknya harus memiliki usaha ekonomi kreatif, perikatan terkait kekayaan intelektual dan surat pencatatan atau sertifikat kekayaan intelektual.
Artinya, kebijakan Rp10 triliun pada tahun 2026 lebih tepat dilihat sebagai tahap akselerasi dari kebijakan yang fondasi hukumnya telah dibangun sebelumnya. Pemerintah kini mencoba membawa konsep tersebut dari tataran regulasi menuju pembiayaan dalam skala yang lebih luas.
Perubahan paradigma ini penting karena kekayaan intelektual sesungguhnya memiliki karakter ekonomi. Sebuah merek dapat menghasilkan royalti, hak cipta dapat dilisensikan, desain dapat dikomersialkan, sedangkan paten dapat menjadi dasar pengembangan produk dan teknologi.
Persoalannya, selama ini nilai tersebut tidak selalu mudah diterjemahkan ke dalam bahasa perbankan.
Karena itu, pembiayaan berbasis kekayaan intelektual membutuhkan ekosistem yang lebih lengkap. Bank membutuhkan kepastian mengenai kepemilikan, nilai ekonomi, arus pendapatan, prospek komersial dan risiko apabila terjadi gagal bayar.
Pemerintah membutuhkan lembaga penilai kekayaan intelektual yang kredibel. Pelaku UMKM membutuhkan literasi agar memahami bahwa mendaftarkan merek atau hak cipta bukan sekadar memenuhi aspek hukum, tetapi juga merupakan bagian dari membangun aset usaha.
Di sinilah pentingnya memiliki kekayaan intelektual yang bernilai ekonomi. Sebuah sertifikat merek tidak otomatis membuat bank memberikan kredit. Tetap diperlukan penilaian terhadap usaha, kelayakan proyek, kemampuan membayar, prospek pasar dan aspek risiko lainnya. PP 24/2022 menempatkan verifikasi usaha dan kekayaan intelektual sebagai bagian dari proses pembiayaan.
Dengan demikian, literasi yang perlu dibangun bukan sekadar mengajak UMKM mendaftarkan kekayaan intelektualnya, tetapi memahami siklusnya: menciptakan inovasi, mendaftarkan hak, membangun merek, mengembangkan pasar, menghasilkan pendapatan, melakukan valuasi dan kemudian memanfaatkannya sebagai salah satu instrumen pembiayaan.
Ekonomi kreatif
Potensi kebijakan ini menjadi semakin besar jika melihat skala ekonomi kreatif Indonesia. Kementerian Ekonomi Kreatif menyebut jumlah pelaku ekonomi kreatif mencapai sekitar 26,5 juta orang.
Sementara data Badan Pusat Statistik (BPS) yang dikutip Kementerian Ekonomi Kreatif menunjukkan bahwa pada 2024 ekonomi kreatif menghasilkan nilai Produk Domestik Bruto (PDB) atas dasar harga berlaku sebesar Rp1.611,2 triliun atau sekitar 7,28 persen PDB nasional.
Sektor ini juga tumbuh 6,57 persen pada tahun 2024, lebih tinggi daripada pertumbuhan ekonomi nasional sebesar 5,03 persen.
Dari sisi ketenagakerjaan, ekonomi kreatif juga telah menyerap sekitar 27,4 juta pekerja. Lebih dari separuh pekerja tersebut berusia di bawah 40 tahun, menunjukkan besarnya keterkaitan sektor ini dengan generasi muda.
Angka tersebut memperlihatkan bahwa kekayaan intelektual bukan isu yang hanya relevan bagi perusahaan teknologi atau industri besar. Merek kuliner lokal, desain fesyen, karya musik, aplikasi digital, gim, fotografi, animasi, produk kriya dan berbagai inovasi UMKM lainnya dapat memiliki nilai ekonomi apabila dikelola secara konsisten.
Pada saat yang sama, kebutuhan pembiayaan UMKM juga sangat besar. Kementerian Koordinator Bidang Perekonomian mencatat kredit UMKM pada Juni 2026 mencapai Rp1.519,1 triliun. Namun pertumbuhannya baru 1,05 persen secara tahunan. Kondisi tersebut menunjukkan bahwa perluasan akses pembiayaan produktif masih menjadi pekerjaan penting dalam mendorong UMKM berkembang lebih cepat.
Kehadiran pembiayaan berbasis KI dapat menjadi salah satu jawaban atas persoalan tersebut. UMKM yang tidak memiliki aset fisik besar tetapi mempunyai produk dengan merek kuat, desain yang khas, teknologi yang inovatif atau karya yang menghasilkan pendapatan memiliki peluang memperoleh akses pembiayaan dengan pendekatan yang lebih sesuai dengan karakter bisnisnya.
Potensi ekonominya bahkan tidak berhenti pada pencairan kredit. Apabila pembiayaan digunakan untuk meningkatkan kapasitas produksi, memperluas pemasaran, mengembangkan teknologi atau melakukan ekspansi ke pasar internasional, maka akan terbentuk rantai nilai baru.
Kekayaan intelektual dapat menghasilkan lisensi, royalti, waralaba, kemitraan, ekspor dan investasi. Pada tahap inilah KI berubah dari sekadar dokumen perlindungan hukum menjadi aset produktif.
Karena itu, keberhasilan program Rp10 triliun sebaiknya tidak hanya diukur dari berapa besar kredit yang tersalurkan. Ukuran yang lebih substantif adalah berapa banyak UMKM yang naik kelas, berapa banyak KI yang berhasil dikomersialisasikan, berapa besar tambahan omzet dan investasi yang tercipta, serta berapa banyak lapangan kerja baru yang dihasilkan.
Kebijakan ini juga perlu diikuti dengan penguatan valuasi kekayaan intelektual, standardisasi penilaian, peningkatan literasi UMKM dan mitigasi risiko bagi perbankan. Tanpa ekosistem tersebut, sertifikat KI berpotensi berhenti sebagai dokumen administratif.
Sebaliknya, jika ekosistemnya berjalan, kebijakan ini dapat membuka babak baru pembiayaan UMKM dari asset-based financing menuju pembiayaan yang semakin mampu mengenali nilai ekonomi aset tidak berwujud.
Pada akhirnya, pesan terpenting dari kebijakan Rp10 triliun tersebut bukan semata-mata tentang besarnya kredit. Pesannya adalah bahwa ide, kreativitas, inovasi dan reputasi yang telah dibangun pelaku usaha memiliki nilai ekonomi.
Ketika nilai tersebut memperoleh perlindungan hukum, dapat diukur dan dipercaya oleh lembaga keuangan, maka kekayaan intelektual dapat menjadi salah satu jembatan bagi UMKM untuk memperoleh modal, tumbuh dan memasuki pasar yang lebih luas. (ANTARA)